2024: anno bisesto, anno funesto (in parte)
Mi sono stufato di scrivere in inglese. All’inizio era un esperimento, un modo per mettermi alla prova, poi però mi sono reso conto che l’autenticità di ciò che volevo dire rischiava di andare a farsi benedire. Già trovare il tempo di scrivere è un casino di suo, figuriamoci farlo in inglese. Quindi, back to basic, torniamo a scrivere in Italiano.
Fatta questa doverosa premessa, ora voglio parlare di cose serie. E’ appena finito il 2024 e, come da tradizione, è ora di bilanci finanziari.
Anno bisesto, anno funesto
Sono onesto: il 2024 a livello personale è stato un anno di merda. Perdonate il francesismo (o apprezzatene la schiettezza, dipende dai gusti). Una fiera del disastro, con qualche intermezzo educativo, giusto per illuderci che ne valesse la pena. “Anno bisesto, anno funesto”, mi ha detto spesso un amico durante questo periodo, e mai proverbio fu più azzeccato. Per fortuna è finito. Amen.
Ma – e c’è un grande “ma” – non tutto è stato da buttare. Se dovessi salvare qualcosa di quest’anno, direi che è stato il periodo delle scoperte. Un viaggio (obbligato) verso una maggiore consapevolezza, grazie anche a un percorso che mi ha aperto gli occhi su tante cose, scavando in me stesso e migliorando tanti aspetti di me. Ho riflettuto, mi sono rimesso in gioco, ho fatto ritorni significativi e compiuto passi importanti. Ho riscoperto lo sport in forme anche nuove, mi sono preso cura di me stesso su tutto (qualcuno mi deve una cena, approposito), ho preso un sacco di aerei, macinato troppi km in auto e – tema di questo post – ho rivoluzionato, forse in negativo direbbe qualche purista, il mio rapporto con il denaro.
Chi ha pagato il conto per tutto questo? Il mio PAC. D’altronde, come ripeteva sempre il mio professore di reti delle superiori, si riduce tutto sempre al problema della “coperta troppo corta”. Qualche effetto collaterale bisogna pur metterlo in conto. Ma per quest’anno, va bene e sono contento così: ho deciso che l’asset più importante sono io, e avevo bisogno di “investire” su altre cose. Più pratiche e meno finanziarie. Ed è servito, tanto.
Il povero PAC
Parto da un dato confortante: i miei investimenti sono andati bene anche quest’anno. Molto bene. Ed è una gran soddisfazione. Almeno tutte le ore passate a studiare il mondo finanziario hanno dato i loro frutti. Warren Buffett, so che non mi conosci, ma sareste fiero di me. O forse no… maledette crypto.
Da quando ho iniziato ad avere una certa consapevolezza sulla gestione finanziaria personale, ho sempre desiderato raggiungere una certa “cifra tonda psicologica” di capitale in tasca entro i 30 anni. Di anni adesso ne ho 28 (ancora per 9 giorni) e sono maledettamente vicino a quell’obiettivo (nonostante viva da solo affitto, con una macchina, una moto [a breve forse 2], senza aiutini magici dall’alto e senza farmi mancare nulla di ciò che reputo importante). E quindi direi che posso concedermi una pacca sulla spalla per essermi avvicinato così tanto al traguardo con un anno d’anticipo, nonostante gli “sgarri finanziari” di quest’anno.
Fatto questo lavaggio di coscienza ora passiamo alle cose “negative” Quest’anno, con grande eleganza, ho investito esattamente la metà rispetto all’anno scorso. E a peggiorare ulteriormente il bilancio, c’è da dire che le mie entrate sono pure aumentate. Di molto. Insomma, ho investito meno e speso più, nonostante abbia guadagnato di più. Not stonks.
È stato l’anno del trattati bene, e non posso dire di aver fallito in questo. E ripeto, mi va bene così a sto giro. D’altronde lo avevo anche anticipato in tempi non sospetti. Certo, il PAC ha pianto in silenzio in un angolo, ma anche lui ogni tanto deve accettare di non essere il protagonista.
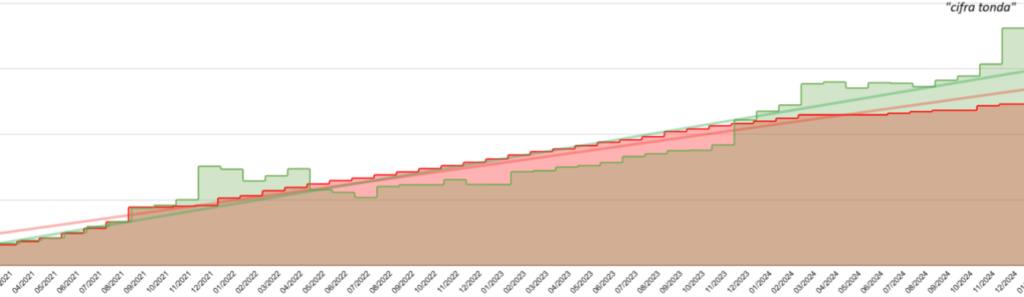
Guardando questo grafico: la linea rossa, che rappresenta quanto verso ogni mese nel PAC, è passata dall’essere un modello di disciplina perfetta (fino al 2023) a una linea piatta come l’ecg di un paziente morto. Diciamo che questa linea rossa ricalca esattamente il mio stato emotivo durante l’anno: dopo i primi mesi più o meno ok, il buio totale, fino all’ultimo periodo in cui mi sono ripreso.
Fortunatamente, la linea verde – quella che rappresenta il controvalore reale – è esplosa in positivo, merito di un azionario forte e dei cicli di Bitcoin, che ogni tanto decidono di premiare chi ha avuto il coraggio (o la follia) di crederci anche quando questa stava sotto quella rossa. Un déjà-vu di quattro anni fa, ma questa volta con un po’ più di maturità e consapevolezza (l’idea è saltar giù dal carro prima dell’inevitabile crollo, a sto giro).
Non ho messo i numeri in chiaro, lo ammetto. Non perché abbia qualcosa da nascondere – purtroppo pago tutte le tasse, nonostante siano ingiustamente alte in questo paese – ma semplicemente perché, per ora, mi va così. Ho inserito giusto la famosa “cifra tonda” come riferimento in alto, anche se in effetti non ho specificato di che cifra tonda stia parlando. A voi l’immaginazione.
Dopo un anno difficile, forse il più difficile che ricordo in vita mia voglio però essere brutalmente onesto e imparare anche a festeggiare le cose: partire da zero e vedere la linea verde sfiorare quella cifra è una soddisfazione enorme. Potrei anche già considerare l’obiettivo raggiunto se includessi altre voci, tipo i fondi di emergenza, il portafoglio dedicato al mio “piano B” (per quando scoprirò che i miei contributi alla pensione sono finiti in uno schema ponzi) o anche il valore della macchina, se proprio volessi calcolare il mio net worth con generosità.
Ma no. Non festeggio finché quella benedetta linea verde non supera la cifra tonda nel grafico, senza fare magie contabili che porterebbero già subito al traguardo. Perché amo complicarmi la vita, e perché festeggiare non mi piace. Infatti se e quando questa cosa accadrà, sposterò l’obiettivo più in alto, così da non dover festeggiare nemmeno in quel caso.
Ora però torniamo seri e plachiamo gli animi perchè non è tutto oro quel che luccica. Il mio portafoglio, ahimè, è completamente sbilanciato.
Questa qui sotto, è ciò che nella teoria dovrebbe essere la mia strategia:
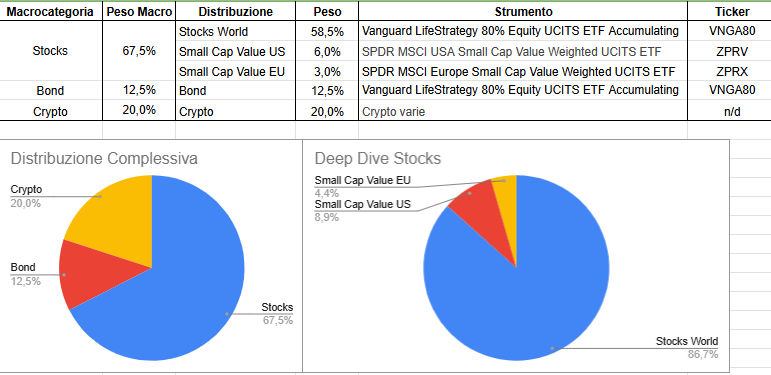
Un capolavoro di razionalità finanziaria:roba che farebbe venire gli occhi lucidi a un professore di economia.
La struttura (teorica) del mio portafoglio è così composta:
- Azioni: La maggior parte è investita in azioni globali (58,5%) tramite il Vanguard LifeStrategy 80% Equity, bilanciate da un’esposizione mirata alle small cap value USA (6%) e europee (3%) per aggiungere un tocco di potenziale crescita con titoli meno rappresentati nei principali indici.
- Obbligazioni: Una fetta del portafoglio (12,5%) rimane in bond, sempre tramite il Vanguard LifeStrategy 80%, per mitigare la volatilità.
- Crypto: Con un peso del 20%, rappresentano la parte più speculativa del portafoglio, probabilmente per cogliere opportunità di crescita esponenziale, consapevoli dell’alta volatilità del settore.
L’idea è quella di combinare stabilità e crescita, con una base solida in azioni globali, un’esposizione mirata a small cap value per sfruttare potenziali outperformer, una componente obbligazionaria per limitare il rischio e una quota significativa di crypto per cavalcare eventuali rally futuri.
Ma veniamo alla realtà dei fatti, che è purtroppo molto diversa dal desiderata:
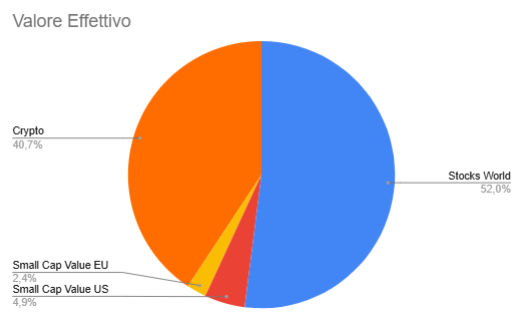
Un disastro. Le crypto sono oltre il 40% del mio portafoglio quando dovrebbero essere sotto il 20%. Ma, e qui sta la beffa del destino, un disastro che ha pagato e che se non fosse stato così “disastro” avrebbe pagato molto meno. Potrei mascherare il tutto dietro frasi altisonanti tipo “un rischio sapientemente considerato che ha portato i suoi frutti”, giusto per fare il figo. Ma no, lasciamo stare le cazzate, sono semplicemente io che non mi sono attenuto ai miei stessi piani. Errore da principiante.
Non ho fatto tutto alla cieca, eh, perché mi sono studiato quello che ho fatto e ho tenuto duro anche quando le cose andavano male. E questa, forse, è la mia vera forza: una resistenza emotiva che mi ha permesso di non mollare anche quando tutto andava male.
Insomma, nella grande battaglia tra strategia teorica e realtà, quest’anno ha vinto il caos. Ma il caos, almeno questa volta, è stato generoso. E io me lo godo. Con moderazione, ovviamente.
E quindi?
- Crypto: +74% YTD
- Fondi (ETF): +15% YTD
- Azioni cherry picking a cazzo di cane*: -52% YTD
- Complessivamente**:** +30% YTD
*Sulle azioni voglio raccontare un fun fact: ho passato giorni a fare analisi da ingegnere della NASA su una compagnia Italiana che desalinizza acqua marina, convinto che la crisi idrica del 2023 fosse l’inizio di un futuro apocalittico. E indovinate un po’? Nel 2024 ha piovuto come se Dio avesse riaperto il Diluvio Universale. Non una crisi idrica, ma l’arca di Noè. Risultato? Un bagno di sangue finanziariamente, ma almeno posso dire di averci ragionato sopra. Per fortuna era poca roba e non ha impattato più di tanto il valore complessivo.
Lesson learned: se vuoi fare cose a caso, meglio farle sulle crypto tanto prima o poi salgono senza motivo. Non è un consiglio finanziario, ma se lo fosse, sarebbe gratis.
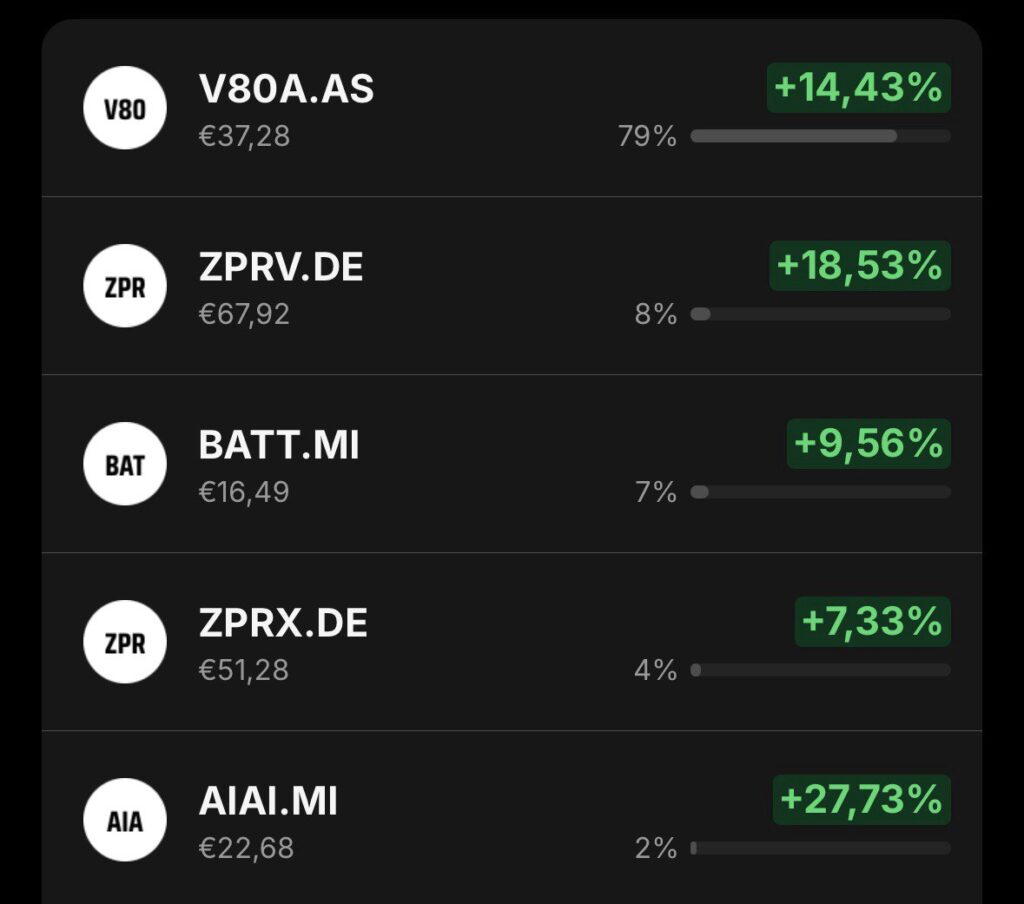
performance 2024 – fondi
Il Vanguard LifeStrategy 80 ha registrato una buona performance, così come le small cap value (ZPRV e ZPRX), che ho inserito in portafoglio per ridurre l’eccessiva esposizione a titoli ormai dominanti nell’S&P 500, come Google, Nvidia e Apple. La scelta si è rivelata valida: le small cap USA hanno offerto un buon rendimento, mentre quelle europee hanno leggermente sottoperformato rispetto al Vanguard 80.
Per quanto riguarda AIAI e BATT, si tratta delle mie scommesse, il mio capitale “fun money” – anche se l’ammontare investito non è trascurabile. Entrambe hanno registrato ottimi risultati e, per il momento, intendo mantenerle in portafoglio. Ho ancora fiducia nel potenziale di crescita delle aziende legate all’AI e vedo opportunità nel settore delle batterie, soprattutto considerando l’evoluzione del mercato automotive.
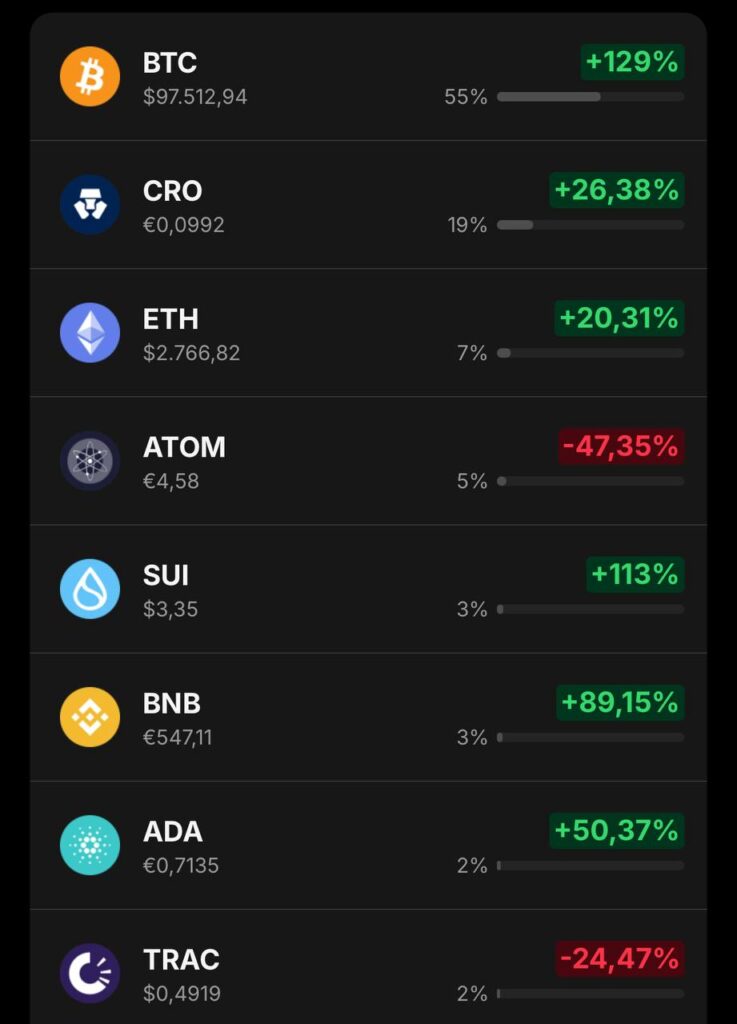
performance 2024 – crypto
Bitcoin (BTC) ha tirato su un rispettabilissimo +129%, confermandosi il perno attorno a cui gira tutto (anche le mie ansie, visto che pesa per il 55% del totale).
Il buon CRO si è comportato decentemente con un +26,38%, mentre Ethereum (ETH), nonostante le promesse da eterno secondo, si è limitato a un onesto +20,31%. Ma il vero spettacolo lo hanno regalato SUI (+113%) e BNB (+89,15%), due asset che sembravano lì per bellezza e invece hanno portato a casa risultati degni di nota. Anche Cardano (ADA) ha fatto la sua parte con un rassicurante +50,37%.
E poi ci sono gli elementi della vergogna: ATOM ha deciso di affondare con un tragico -47,35%, mentre TRAC, non volendo essere da meno, ha fatto un bel tuffo con un -24,47%. C’è però da dire che, in teoria, l’altseason dovebbe ancora verificarsi quindi potrei ritrovarmi a festeggiare per quelle che oggi sembrano solo delle zavorre.
E per chiudere in bellezza: lo screenshot di fine anno della mia app di tracking finanziario che raccoglie i dati dai 50 servizi diversi che uso per investire. Me lo manda ogni anno puntualmente a mezzanotte del 1° gennaio, mentre io sono ubriaco a brindare al caos che mi ha portato fin qui, in un paesino di cui non conoscevo l’esistenza fino a un mese fa nell’Oltrepò pavese a festeggiare il capodanno.
App che, tra l’altro, ha deciso di diventare a pagamento di ben 2€/mese, una provocazione che ho respinto al mittente, con tanto di e-mail di lamentela.
I “fuck you money”
Sto puntando ai “fuck you money”, come direbbero gli americani. Che, non è il FIRE, ma ha qualche similitudine. I “fuck you money” sono quella soglia di libertà finanziaria (e non solo, ci arrivo tra poco) in cui puoi guardare tutto ciò che non ti va e alzare il dito medio con serenità sapendo di avere il culo parato.
La libertà finanziaria è un valore fondamentale per me. Non voglio essere schiavo del lavoro o dipendere da uno stipendio. Desidero sapere che, se domani decidessi di viaggiare per dieci anni di fila senza dover aprire un singolo foglio Excel, potrei farlo. Che, se volessi comprare una casa, sarei in grado di farlo senza dover ricorrere a un mutuo. Che, se sognassi di mettere una Porsche in garage, potrei semplicemente andare dal concessionario e acquistarla. Non è detto che farò davvero queste cose, ma solo l’idea di poterle fare, di avere questa possibilità, questa via d’uscita d’emergenza dalle situazioni scomode della vita, mi dona una serenità mentale che supera di gran lunga qualsiasi soddisfazione che potrebbe darmi un bene materiale.
I “fuck you money” non sono solo economici. O almeno, per me, si tratta di un mix tra un buon capitale ben investito e delle skill solide. Le competenze sono il tesoro più prezioso: sono ciò che ti permette di non restare mai (o quasi mai) senza lavoro e di reinventarti rapidamente ovunque nel mondo. Con delle capacità valide, riconosciute e rivendibili, trovi sempre il modo di cavartela, indipendentemente dal contesto. Ecco perché includo le skill nel mio concetto di “fuck you money”: senza competenze, la cifra necessaria per garantirsi la tranquillità finanziaria a vita (e poter mandare tutti a quel paese) sarebbe infinitamente più alta.
Questa è il vero obiettivo che ho raggiungere. E mentre sulle skills non ho nulla da rimproverarmi ad ora (le coltivo ogni giorno, lavorando), sui soldi posso dire di essere vicino a un primo traguardo importante.
Nel frattempo, però, c’è spazio anche per qualche diversivo. C’è sempre la faccenda della seconda moto—sì, è già in programma. Magari non sarà una Porsche, e rallenterà un po’ il momento di brindare ai miei obiettivi più venali, ma in fondo… chi se ne importa? Ci si diverte lo stesso. Per ora.
———————————-
Questo non è un consiglio finanziario – se lo fosse, mi farei pagare molto di più. Prendete queste informazioni come una semplice chiacchierata tra amici, non come un invito a ipotecare la casa per comprare crypto o ETF.